Рейтинг@Mail.ru
Переверните экран
Новостройки Квартиры Ипотека Новостройки Москвы Новостройки Подмосковья Новостройки Новой Москвы Готовые новостройки Новостройки на карте Специальные предложения Коммерческие помещения Продавцы и застройщики Панорамы новостроек Видеообзор новостроек Экспертиза новостроек Студии 1-комнатные 2-комнатные 3-комнатные Квартиры на карте Ипотечный калькулятор Семейная ипотека Военная ипотека Банки и программы Медиа Новости недвижимости Мнение эксперта Аналитика рынка Покупателю Экспертиза новостроек Эксперты и авторы О проекте Контакты Реклама на сайте Vk Дзен Машино-места Апартаменты #траншевая ипотека #рассрочка ИТ-ипотека Квартиры со скидками до 40% Видео 360° новостроек Субсидированная застройщиком Rutube Поиск дома в Москве Программа реновации в Москве Новостройки премиум-класса Новостройки бизнес-класса Рассрочка Траншевая ипотека Дома и коттеджи Коттеджные поселки в Новой Москве Готовые коттеджные поселки Строящиеся коттеджные поселки Коттеджные поселки в лесу Коттеджные поселки у водоема Коттеджные поселки в ипотеку Бизнес-центры Коттеджи Скидки и акции Макс #новые законы

«При реструктуризации ипотеки заемщик находится в безвыходном положении, когда нет возможности платить дальше»

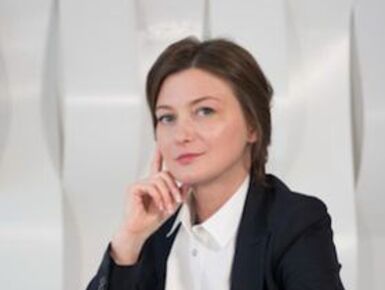
Несмотря на общую цель реструктуризации и рефинансирования ипотеки – облегчение финансовой нагрузки, – это совершенно разные банковские процедуры. Различия кроются и в условиях, и в положении заемщика. Как происходит рефинансирование кредита, в чем заключается процесс его реструктуризации, на что стоит обратить особое внимание, если вам предстоит совершить одно из этих действий, специально для Новострой-М рассказала Елена Земцова, управляющий партнер агентства элитной недвижимости Delta Estate.

При рефинансировании инициатором всегда выступает сам заемщик, преследующий цель сделать выплаты более комфортными и уменьшить переплату. При реструктуризации ипотеки заемщик уже находится в безвыходном положении, когда нет возможности платить дальше.

Такие клиенты имеют мало шансов на оформление нового кредита в другом банке из-за просрочек по выплатам и испорченной кредитной истории. Поэтому реструктуризация – это единственный способ мирного урегулирования вопроса с банком вне судебного разбирательства.

Часто инициатором процедуры может выступать и сам банк. Но и тут есть нюансы. Основания для процедуры реструктуризации должны быть существенны – серьезные изменения в состоянии здоровья, семейном статусе или трудовой деятельности. В случае сокращения доходов, но сохранении постоянного рабочего места в реструктуризации может быть отказано.

При реструктуризации текущие условия по ипотечному кредиту пересматриваются. В зависимости от банка это может быть предоставление кредитных каникул (обычно на срок до 6 месяцев), уменьшение суммы платежа при увеличении срока кредита, рассрочка по кредиту.

При этом важно понимать, что редко новые условия являются выгодными для заемщика. Например, банк предлагает увеличить срок кредитования с сохранением текущей ставки. Ежемесячный платеж уменьшится, но по итогу к окончанию кредита общая переплата будет больше. В плане оформления такая процедура, как правило, не несет дополнительных расходов для заемщика.

При рефинансировании один кредит полностью перекрывается другим по более привлекательной ставке. И если реструктуризация возможна только в том же банке, где был взят кредит, то рефинансирование позволяет уйти в любой другой банк. Но так как это, по сути, оформление нового кредита, то процедура связана с дополнительными расходами и потраченным временем.

Необходимо заново собрать все документы, сделать новую оценку стоимости квартиры, снова доказать свою платежеспособность, а также оформить новую страховку.

Важно помнить, что при рефинансировании страховые выплаты могут увеличиваться, так как банки сотрудничают с разными страховыми компаниями. Несмотря на привлекательность таких программ, на деле реальные условия оказываются менее выгодными. Самые низкие кредитные ставки, указанные в рекламных буклетах, обычно действуют только для определенных категорий клиентов – зарплатных клиентов банка, с идеальной кредитной историей, высокими доходами и т. д.

В большинстве случаев банки соглашаются на минимальное снижение процентов по кредиту. А выгодно рефинансировать ипотеку, если разница между текущими и новыми ставками не менее 2%. Поэтому перед началом оформления нужно, во-первых, изучить предложения разных банков, а во-вторых, просчитать все расходы и выплаты по текущему и новому кредиту и сравнить их. В среднем на всю процедуру уходит 1-2 месяца.

В целом, рефинансирование более выгодная процедура по сравнению с реструктуризацией, но проводить ее имеет смысл если:

1. Кредит получен давно, до закрытия осталось не менее 10 лет, а текущие условия по займам существенно изменились в пользу заемщика. Хороший пример – ипотечные кредиты, взятые 5-6 лет назад по ставкам 15-17% годовых на срок 10-20 лет. Сейчас даже с учетом всех дополнительных расходов выгода от оформления нового кредита будет весьма существенной;

2. Кредит был ранее оформлен в валюте. Валютные кредиты оформляются по более низким ставкам, но ни один заемщик в 2012-2013 годах не предполагал, что в скором времени в России начнется кризис, а платежи возрастут в несколько раз. В такой нестабильной ситуации перевод кредита в рубли, даже по более высоким ставкам, однозначно самое разумное решение. В то же время падение курса рубля приводит к тому, что удорожание кредитов в национальной валюте несколько перекрывается девальвацией.

И точно не имеет смысла рефинансировать текущий ипотечный кредит, если разница в процентных ставках незначительна (менее 1%), если изначально бралась небольшая сумма или срок выплат по кредиту подходит к концу. С учетом всех расходов на оформление нового кредита итоговая переплата окажется больше.

Таким образом, реструктуризация ипотеки – это спасительная мера, которая всегда несет убытки для заемщика. Здесь главная задача урегулировать вопрос с банком и не потерять залоговую недвижимость.

Если вопрос не стоит остро, то лучше выбрать рефинансирование, предварительно промониторив предложения банков и просчитав финансовую целесообразность. С точки зрения влияния на кредитный рейтинг заемщика, это более предпочтительная процедура, а к реструктуризации прибегают уже в крайнем случае.

Читайте также

ФАС собирается закрепить сроки выдачи документов для досрочного погашения ипотеки

АКРА: рост выдачи ипотеки пока не привел к появлению пузыря на рынке

Автор: Елена Земцова специально для Новострой-М

Дата публикации 23 июня 2021

Оставить отзыв

Добавьте отзыв, заполнив личные данные, или сначала войдите на сайт, тогда информация будет автоматически взята из личного профиля.
Оценка*
Рассылка новостей
Раз в неделю мы будем присылать вам самые интересные новости о недвижимости на почту
Полезное
Следите за обновлениями Новострой-М на самых популярных площадках интернета
Читайте также:
Итоги октября: продажи новостроек просели, цены выросли, интерес к ипотеке пошел на спад
Александр Пыпин, аналитик рынка недвижимости, изучил данные о реализации новостроек Московского региона по итогам октября 2026 года: спрос в столице и области снизился, квартиры в новостройках подорожали, а покупатели стали реже оформлять ипотеку. В октябре 2026...
05 ноября 5582
«Ипотечное кредитование перестаёт выполнять роль поддержки как строительного сектора, так и покупателей»
Банк России на заседании 23 октября принял решение сохранить ключевую ставку на уровне 14%. Когда она, наконец, вернётся в диапазон однозначных чисел и что ждёт первичный рынок в ближайшем будущем, специально для Новострой-М рассказал Денис Бобков, генеральный...
23 октября 3503
Какую квартиру в Москве может купить семья с тремя детьми в ипотеку на новых условиях
С 1 октября ставка по ипотеке для семей с тремя детьми в Москве вырастет до 8%, а льготный лимит увеличится до 18 млн руб. О том, на покупку какой квартиры сегодня можно рассчитывать таким заемщикам, рассказал Антон Винер, сооснователь и совладелец...
08 октября 4817
Итоги сентября: продажи новостроек Москвы и Подмосковья выросли перед ужесточением условий семейной ипотеки
Александр Пыпин, аналитик рынка недвижимости, изучил данные о реализации новостроек Московского региона по итогам сентября 2026 года. Перед наступлением нового «ипотечного дедлайна» застройщикам удалось нарастить продажи почти в полтора раза.  В сентябре...
05 октября 11243
«Ожидать манны небесной в виде упавшей ключевой ставки до конца года не стоит»
Сегодня Банк России принял решение сохранить ключевую ставку на уровне 14%. Что это означает для первичного рынка и покупателей недвижимости, специально для Новострой-М рассказал Денис Бобков, генеральный директор аналитической и консалтинговой...
11 сентября 6194
Итоги августа: спад продаж новостроек привел к сокращению выручки застройщиков на 22%
Александр Пыпин, аналитик рынка недвижимости, изучил данные о продажах новостроек Московского региона по итогам августа 2026 года. В августе 2026 года зарегистрированные розничные продажи квартир и апартаментов по ДДУ и уступкам в Московском регионе (Москва, Новая Москва...
07 сентября 10640
Итоги июля: спрос на новостройки стабилизировался, но в «старой» Москве резко снизилась доля ипотеки
Свежие данные Росреестра о темпах продаж новостроек в июле 2026 года изучил Александр Пыпин, аналитик рынка недвижимости. После июньского роста сегмент столичной «первички» перешел к стадии равновесия. – В июле 2026 года зарегистрированные розничные...
06 августа 10649
«Такие условия вынуждают девелоперов придумывать нестандартные ходы и оптимизировать расходы»
Очередное решение Центробанка специально для читателей Новострой-М комментирует Денис Бобков, генеральный директор аналитической и консалтинговой компании «Недвижимость-Профи»: – Гомеопатия продолжается: сегодня ЦБ снизил ключевую ставку на очередные 0,25...
24 июля 5888
Популярно на Новострой-М
Посмотреть все спецпредложения

Скидки и спецпредложения от застройщиков