Рейтинг@Mail.ru
Переверните экран
Новостройки Квартиры Ипотека Новостройки Москвы Новостройки Подмосковья Новостройки Новой Москвы Готовые новостройки Новостройки на карте Специальные предложения Коммерческие помещения Продавцы и застройщики Панорамы новостроек Видеообзор новостроек Экспертиза новостроек Экология Москвы и Подмосковья Студии 1-комнатные 2-комнатные 3-комнатные Квартиры на карте Ипотечный калькулятор Семейная ипотека Военная ипотека Банки и программы Медиа Новости недвижимости Мнение эксперта Аналитика рынка Покупателю Экспертиза новостроек Эксперты и авторы О проекте Контакты Реклама на сайте Vk Дзен Машино-места Апартаменты #траншевая ипотека #рассрочка ИТ-ипотека Квартиры со скидками до 35% Видео 360° новостроек Субсидированная застройщиком Rutube Поиск дома в Москве Программа реновации в Москве Новостройки премиум-класса Новостройки бизнес-класса Рассрочка Траншевая ипотека Дома и коттеджи Коттеджные поселки в Новой Москве Готовые коттеджные поселки Строящиеся коттеджные поселки Коттеджные поселки в лесу Коттеджные поселки у водоема Коттеджные поселки в ипотеку Бизнес-центры Коттеджи Скидки и акции Макс #новые законы

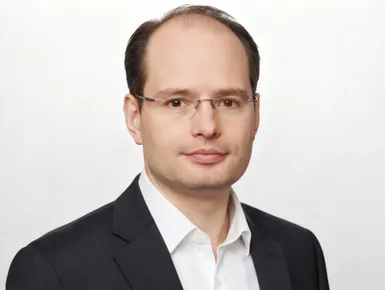
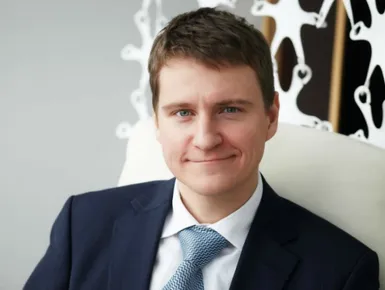
Максим Клягин, аналитик УК «Финам Менеджмент», и Антон Сороко, аналитик ИХ «ФИНАМ», специально для Novostroy-M

Сейчас финансовый сектор России переживает тяжелые времена – падающий рубль, растущие ставки по ипотеке, санкции, введенные против нескольких крупнейших кредитных организаций – все это не лучшим образом влияет на экономику страны. Ведущие аналитики инвестиционного холдинга «ФИНАМ» рассказали Novostroy-M.ru, как сейчас действовать инвесторам, имеет ли смысл покупать квартиру в новостройке или на вторичном рынке, брать ли ипотечный кредит.

Максим Клягин, аналитик УК «Финам Менеджмент»

Инвестиции в реальные активы, в том числе в рынок недвижимости, традиционно считаются неплохой альтернативой финансовым инструментам в период нестабильности на рынках. Справедливо это и для розничных инвесторов, приобретающих жилье с целью застраховать сбережения. Впрочем, и такая стратегия, конечно, подразумевает определенные риски и издержки. Во-первых, для недвижимости как инвестиционного актива характерна довольно невысокая по сравнению с другими инструментами ликвидность.

Сделки проходят долго и отягощаются значительными комиссионными расходами. В период локальных кризисов на фоне сужения спроса ликвидность еще более снижается, что существенно затрудняет выход из подобного инвестпроекта. При этом в случае, если рыночная конъюнктура развивается по негативному сценарию, вполне реальной угрозой становится потеря части капитала в результате возможного снижения цен. И даже довольно высокий рентный доход на фоне дефицита предложения характерный для рынков большинства крупных российских городов в варианте значительной коррекции цен вряд ли будет компенсировать снижения капитализации.

Если вопрос стоит о том, как защитить сбережения, имеет смысл выбирать наиболее надежные объекты инвестирования. В таком случае приоритет, конечно, у объектов на вторичном рынке. 

«В случае если речь идет, скорее, о спекулятивном интересе и определённом аппетите к риску – стоит рассмотреть первичный сектор» 

Наиболее интересно выглядят, конечно, объекты на наиболее ранней стадии реализации.

Но не стоит забывать, что строительный сектор на фоне спада в экономике и снижения денежного предложения также может испытывать определенные сложности и основные его бенефициары – как раз новостройки «низкой степени готовности». Трудности с привлечением внешнего финансирования одновременно с сокращением поступлений от операционной деятельности провоцируют сокращение капитальных затрат и при негативных сценариях – приостановку реализации части проектов в пользу объектов, с более очевидными перспективами выхода на положительную рентабельность.

Среди аргументов «за ипотеку» можно отметить, что благодаря государственным интервенциям и оптимизации законодательной базы даже в условиях значительного роста ключевой ставки ЦБ стоимость привлечения ипотечных кредитов для населения пока остается относительно комфортной – по данным АИЖК, средний показатель сейчас на локальном минимуме и составляет около 12%.

При этом вероятность некоторого повышения стоимости заимствований в ближайшее время остается довольно высокой. С другой стороны, необходимо, конечно, учитывать, что в условиях сложной экономической ситуации не исключены риски коррекции рыночных цен на жилую недвижимость, средняя стоимость которой на многих локальных рынках, безусловно, завышена. Кроме того, важнейшим негативным фактором выступает экономический спад, который может негативно отразиться на доходах домохозяйства и его возможностях обслуживать долговую нагрузку.

Что касается ипотечных кредитов в иностранной валюте, то их доля остается крайне невысокой и составляет менее 1% в общем объеме рынка. Тем более, в условиях выраженного ослабления рубля нет оснований для изменения тренда. Преимущество ипотечных кредитов в иностранной валюте, связанное с несколько более низкой ставкой (как правило, ставки ниже в среднем на  3-4 п.п.), полностью нивелируется высокими рисками для заемщиков, учитывая долгосрочный характер кредита и значительную волатильность курсов на длинных временных отрезках. Даже относительно слабо выраженные курсовые колебания могут весьма существенно повлиять на размер периодических платежей по кредиту, не говоря уже о серьезном ослаблении национальной валюты.

Так, неблагоприятный эффект для розничных держателей ипотечного кредита, номинированного в иностранной валюте, и при этом получающих доход в рублях, в условиях серьезного падения курса рубля может быть очень выраженным. Например, в случае если долг номинирован в долларах, стоимость его обслуживания с начала этого года выросла уже более чем на 25%, что учитывая средний размер платежа, вообще может критично сказываться на финансовой стабильности и уровне жизни домохозяйства.

Кредиты в валюте потенциально были интересны относительно небольшой группе потребителей, которые получали доходы в валюте (либо их доходы индексировались в соответствии с курсом), например, нерезидентам.

В 2015 году основные показатели развития ипотечного рынка продолжат определяться в основном состоянием общей макроэкономической конъюнктуры и уровнем государственной поддержки сектора, прежде всего, в части рефинансирования кредитов для банковского сектора и субсидирования ставок. 

«Несмотря на прогнозируемое повышение ставок на 1-2 п.п. до 13-14% и сужение спроса на фоне падения доходов при наличии госинтервенций рынок ипотечного кредитования может сохранить динамику роста на уровне около 20%» 

Важным драйвером роста будет оставаться расширение аудитории заемщиков за счет снижения требований к их кредитоспособности, так как часть рисков банки сейчас могут перекрывать за счет новых страховых механизмов. Стоит учитывать, что ипотека остается одним из немногих доступных инструментов улучшения жилищных условий для основной массы населения и по этой причине является весьма востребованной.
 

Антон Сороко, аналитик ИХ «ФИНАМ»

Конечно, падающий рубль играет на руку правительству – снижение отечественной валюты на 1 рубль дает федеральному бюджету дополнительные 200 млрд рублей за счет роста экспортной выручки (в основном, нефтегазовая и металлургические отрасли), что в условиях фактической стагнации экономики и закрытых для нас внешних рынках заимствования, очень важно. Таким образом, удается контролировать бюджетные расходы на уровне, при котором дефицит не приходится финансировать за счет эмиссии долга.

«Ключевой негативный эффект от падения национальной валюты – высокий уровень инфляции» 

Получается, что падение рубля выгодно правительству, с точки зрения бюджета, но не выгодно, если мы говорим про социальную направленность реформ. В такой ситуации идеальным вариантом было бы укрепление рубля в течение ближайших месяцев, но не ниже определенного уровня. Думаю, что в перспективе одного-двух кварталов опуститься ниже 37,5 рублей за доллар у отечественной валюты не получится. 

«Полагаю, что до Нового года тренд по российской валюте изменится, и покупка долларов и евро сейчас будет не лучшим выбором»

Текущую ситуацию, безусловно, сложно назвать процветанием. Сейчас отечественная экономика близка к технической рецессии, и в ближайшее время на выход на траекторию устойчивого развития рассчитывать не приходится. Конечно, нельзя 2014 год сравнивать ни с 1998, ни с 2008 годом. Если первый был сформирован полностью внутри молодой российской экономики и стал следствием пренебрежения рисками, то второй кризис зародился в США на ипотечном рынке и затем перекинулся на весь мир в целом.

Сейчас ситуация совершенно другая – мы не видим ажиотажного роста мировой экономики и не видим пренебрежения риском. Скорее, наоборот – наибольшей популярностью пользуются инструменты с фиксированной доходностью и другие достаточно стабильные способы вложения свободных средств. Таким образом, ожидать повторения 1998 или 2008 года сейчас явно не стоит. А вот период нулевого роста экономики может затянуться.

Дата публикации 21 октября 2014

Оставить отзыв

Добавьте отзыв, заполнив личные данные, или сначала войдите на сайт, тогда информация будет автоматически взята из личного профиля.
Оценка*
Рассылка новостей
Раз в неделю мы будем присылать вам самые интересные новости о недвижимости на почту
Полезное
Следите за обновлениями Новострой-М на самых популярных площадках интернета
Читайте также:
«Главное изменение произойдет в философии использования: бизнес-центр перестанет быть "крепостью", изолированной от города»
Современное благоустройство бизнес-центров — это не просто «зеленая обертка» для архитектуры, а полноценная рабочая среда. Ольга Великая, директор по продукту компании PIONEER, рассказала читателям Новострой-М о том, как как современное...
13 октября 1235
Какую квартиру в Москве может купить семья с тремя детьми в ипотеку на новых условиях
С 1 октября ставка по ипотеке для семей с тремя детьми в Москве вырастет до 8%, а льготный лимит увеличится до 18 млн руб. О том, на покупку какой квартиры сегодня можно рассчитывать таким заемщикам, рассказал Антон Винер, сооснователь и совладелец...
08 октября 2882
Итоги сентября: продажи новостроек Москвы и Подмосковья выросли перед ужесточением условий семейной ипотеки
Александр Пыпин, аналитик рынка недвижимости, изучил данные о реализации новостроек Московского региона по итогам сентября 2026 года. Перед наступлением нового «ипотечного дедлайна» застройщикам удалось нарастить продажи почти в полтора раза.  В сентябре...
05 октября 6815
«Ожидать манны небесной в виде упавшей ключевой ставки до конца года не стоит»
Сегодня Банк России принял решение сохранить ключевую ставку на уровне 14%. Что это означает для первичного рынка и покупателей недвижимости, специально для Новострой-М рассказал Денис Бобков, генеральный директор аналитической и консалтинговой...
11 сентября 5582
Итоги августа: спад продаж новостроек привел к сокращению выручки застройщиков на 22%
Александр Пыпин, аналитик рынка недвижимости, изучил данные о продажах новостроек Московского региона по итогам августа 2026 года. В августе 2026 года зарегистрированные розничные продажи квартир и апартаментов по ДДУ и уступкам в Московском регионе (Москва, Новая Москва...
07 сентября 9191
Архитектура детства в современных ЖК: от металлических горок до макромасштабной природы
Детская инфраструктура становится ключевым фактором при выборе жилья. Ольга Великая, директор по продукту компании PIONEER, рассказывает о трансформации игровых площадок и о том, какие тренды определят облик игровых пространств в ближайшем десятилетии: – Сегодня...
13 августа 4160
Итоги июля: спрос на новостройки стабилизировался, но в «старой» Москве резко снизилась доля ипотеки
Свежие данные Росреестра о темпах продаж новостроек в июле 2026 года изучил Александр Пыпин, аналитик рынка недвижимости. После июньского роста сегмент столичной «первички» перешел к стадии равновесия. – В июле 2026 года зарегистрированные розничные...
06 августа 9326
«Такие условия вынуждают девелоперов придумывать нестандартные ходы и оптимизировать расходы»
Очередное решение Центробанка специально для читателей Новострой-М комментирует Денис Бобков, генеральный директор аналитической и консалтинговой компании «Недвижимость-Профи»: – Гомеопатия продолжается: сегодня ЦБ снизил ключевую ставку на очередные 0,25...
24 июля 5357
Популярно на Новострой-М
Посмотреть все спецпредложения

Скидки и спецпредложения от застройщиков